

Erco levanta 129 millones de dólares, cerca del 15 % de lo que reunieron todas las startups colombianas en 2025
La ronda de Erco Energía es capital accionario puro y suma cuatro fondos —incluido el brazo inversor de EPM, que además codesarrolla uno de los proyectos de mayor escala de la compañía—, pero el anuncio no dice cuánto puso cada uno ni cuánto valía Erco antes de cerrar.
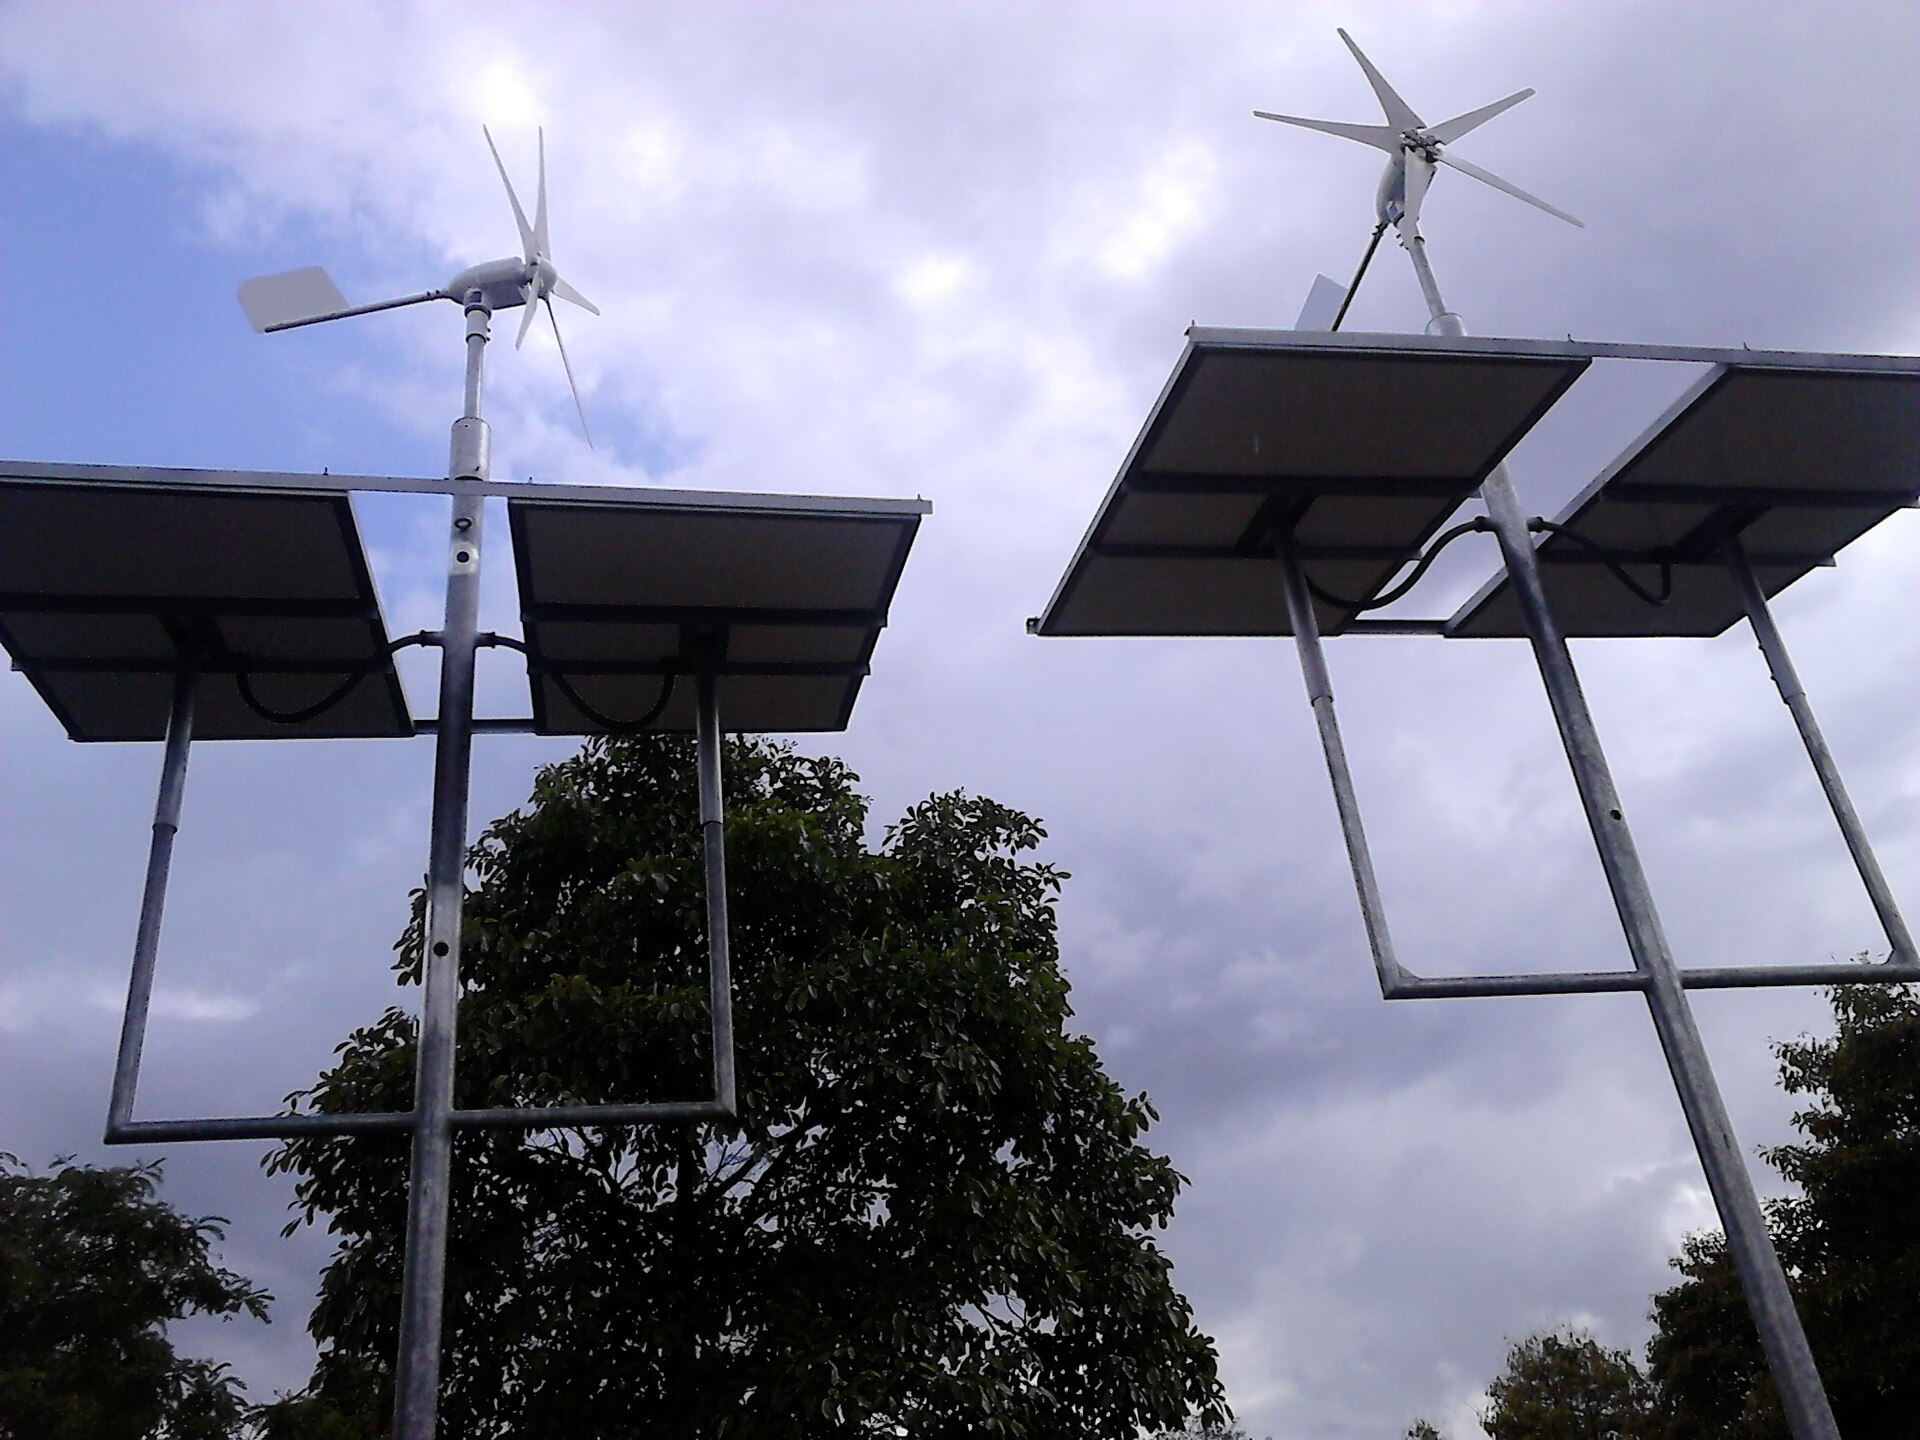

Erco Energía cerró una ronda Serie C de 129 millones de dólares en capital accionario, según reportó el medio colombiano Contxto el 28 de agosto de 2026. La compañía de Medellín, dedicada a generación renovable, almacenamiento y movilidad eléctrica, usará el dinero para acelerar el desarrollo y la construcción de proyectos de generación energética en distintas regiones de Colombia y ampliar su capacidad instalada, según el anuncio.
Cuatro inversionistas firmaron la ronda: Next Utility Ventures —el vehículo del programa Ventures EPM, gestionado por Axon Partners Group—, Augment Infrastructure, Norfund y Endeavor Catalyst. El anuncio no especifica cuánto puso cada uno.
Erco fue fundada en Medellín en 2011. Según la compañía, opera como una plataforma que integra generación renovable, almacenamiento, movilidad eléctrica, gestión de activos, comercialización digital de energía, electrificación y eficiencia energética, con más de 2.600 proyectos construidos y una capacidad instalada superior a los 450 MWp.
Una ronda del tamaño de un año entero de startups colombianas
Durante 2025, las startups colombianas cerraron 131 transacciones que movilizaron en conjunto cerca de 857 millones de dólares entre equity y deuda de riesgo, según datos de KPMG citados por Contxto. Erco levantó en una sola operación el equivalente a alrededor del 15 % de esa cifra completa.
La comparación tiene un matiz: el dato de 2025 mezcla equity y venture debt de un año completo con 131 operaciones distintas, mientras que la ronda de Erco es una sola transacción de capital cerrada en 2026.
El mismo nombre en las dos puntas del negocio
Erco desarrolla junto con Empresas Públicas de Medellín (EPM) el proyecto Andes, uno de sus proyectos de mayor escala, con una capacidad aproximada de 400 MWp. Uno de los cuatro inversionistas de esta ronda es Next Utility Ventures, el vehículo de capital de riesgo del propio programa corporativo de EPM.
La empresa pública que codesarrolla ese proyecto es, a través de su brazo de inversión, uno de los fondos que ahora financia a Erco. Contxto no reporta si el capital de esta ronda se destina, en todo o en parte, a ese proyecto compartido, ni qué porción de los 450 MWp instalados de Erco corresponde a Andes frente al resto de su portafolio.
Capital para no gastar la capacidad de deuda
Erco optó por equity y no por deuda para esta ronda. Según Contxto, esa estructura le permite a la compañía conservar capacidad de endeudamiento para financiar proyectos específicos mediante estructuras de project finance en el futuro.
Eso implica que los 129 millones de dólares diluyen hoy a los accionistas existentes de Erco, a cambio de dejar espacio de endeudamiento sin usar para más adelante.
Quién habla y quién no
La única declaración que recoge Contxto pertenece a un inversionista, no a la gerencia de Erco. «Esta operación confirma que el climate-tech y la transición energética son, en América Latina, una tesis de inversión madura, con capacidad de generar retornos junto a impacto real», dijo Nicolás Ríos, socio de Axon Partners Group y responsable de la estrategia de sostenibilidad y climate tech de la firma para América Latina.
Axon fue también el fondo que acompañó la Serie B de Erco en 2023. Según la propia firma, en ese proceso asesoró a la compañía en institucionalización, gobierno corporativo y preparación para atraer capital internacional. Contxto no reporta el monto de esa ronda anterior ni una cifra de valorización para la actual.
Cuatrecasas, la firma legal que asesoró el cierre de esta ronda, calificó la operación como una de las mayores rondas de capital realizadas en Colombia este año.
Fuentes
Las cifras de este artículo provienen de los siguientes reportes. Los cálculos y las inferencias son nuestros y están señalados como tales en el texto.